起首:源达
投资要点
商场追忆
本周主要指数涨跌分化,科创与中小盘立场显赫占优。上证指数、深证成指、创业板指、沪深300、上证50、中证500、中证1000、科创50、科创100指数本周涨幅分袂为-0.32%、-0.46%、-0.71%、-1.11%、-0.84%、0.98%、1.64%、3.40%、4.20%。
本周科技成长板块领涨,资源品与糟践做事板块回调。申万一级行业中,本周涨幅前五的行业为通讯、建筑材料、详细、国防军工、电子,涨幅分袂为6.87%、3.05%、2.09%、2.01%、1.30%;本周跌幅前五的行业为非银金融、假想机、好意思容看守、纺织衣饰、食物饮料跌幅分袂为-4.62%、-4.61%、-4.61%、-4.08%、-3.78%。
资讯要闻
1.8月社融增量1.66万亿元,同比少9083亿元;前8月累计23.91万亿元,同比少2.64万亿元。政府债券净刊行1.01万亿元仍是整个复古。
2.8月末M2同比增长7.5%,较上月回落0.2个百分点;M1同比增长4.1%,回升0.1个百分点;M2-M1剪刀差收窄至3.4%。
3.好意思联储9月加息25个基点,联邦基金利率升至3.75%-4.00%,为2023年7月以来初次,安妥预期。点阵图披露年内或再加息一次。
机构调研及紧要推进增握情况
本周(2026/9/14-2026/9/18),申万二级行业中,按机构被调研总次数从高到低排序,硬件设备、化工、机械的热心度较高,其中硬件设备、化工、医疗设备与做事近5天调研机构派系较多。本周机构调研情况,按照近5天机构调研派系名次,调研派系较多且机构评级派系大于10家的公司为广电计量、澜起科技、澳华内镜。此外,经筛选后本周暂无新增紧要推进拟增握公司。
热门行业标的
1)半导体设备:2026年商场领域4131亿元,国产化率升至35%,重心热心:中微公司、朔方华创;2)晶圆制造:中芯N+2(7nm)良率80%产能翻倍在即,纯属制程订价权加快向国内转动,重心热心:中芯国际、华虹宏力;3)东说念主形机器东说念主:产业正从观点考证迈入领域化商用元年,宇树科技上市为行业掀开成漫空间,重心热心:恒立液压、三花智控;4)电力设备:AI运转用电年均增长9.6%-22.9%,英伟达定标800V HVDC架构,重心热心:念念源电气、国电南瑞;5)立异药:医保续约+商保双目次买通支付堵点,中国研新药管线约占大众30%位列第二,重心热心:药明康德、恒瑞医药;6)有色金属:2026年精铜缺口63万吨,TC创极值、铝触产能红线,供给刚性+AI/新动力多极拉动,重心热心:紫金矿业、中国铝业;7)非银金融:景气度高估值低,中报有望催化迎估值开采行情,重心热心:中国祯祥、中信证券。
风险教唆
商场短期波动风险、行业计策风险、计策变化超预期风险、经济环境变化超预期风险
一、本周商场追忆
1.主要指数推崇
本周主要指数涨跌分化,科创与中小盘立场显赫占优。上证指数、深证成指、创业板指、沪深300、上证50、中证500、中证1000、科创50、科创100指数本周涨幅分袂为-0.32%、-0.46%、-0.71%、-1.11%、-0.84%、0.98%、1.64%、3.40%、4.20%。
表1:主要指数涨跌幅
|
代码 |
称呼 |
周涨跌幅 |
月涨跌幅 |
岁首于今涨跌幅 |
PE TTM |
近五年市盈率分位数 |
|
000001.SH |
上证指数 |
-0.32% |
-2.78% |
-2.35% |
15.67 |
77.60% |
|
399001.SZ |
深证成指 |
-0.46% |
-4.32% |
-0.85% |
29.75 |
79.42% |
|
399006.SZ |
创业板指 |
-0.71% |
-4.08% |
2.97% |
37.65 |
50.00% |
|
000300.SH |
沪深300 |
-1.11% |
-3.57% |
-3.67% |
13.31 |
72.73% |
|
000016.SH |
上证50 |
-0.84% |
-3.15% |
-6.17% |
10.65 |
53.47% |
|
000905.SH |
中证500 |
0.98% |
-3.74% |
2.54% |
32.78 |
81.07% |
|
000852.SH |
中证1000 |
1.64% |
-2.85% |
-0.61% |
43.27 |
79.17% |
|
000688.SH |
科创50 |
3.40% |
-4.64% |
19.50% |
131.78 |
72.31% |
|
000698.SH |
科创100 |
4.20% |
-4.42% |
25.62% |
88.50 |
7.94% |
贵府起首:Wind,源达信息证券相关所
2.申万一级行业涨跌幅
本周科技成长板块领涨,资源品与糟践做事板块回调。申万一级行业中,本周涨幅前五的行业为电子、建筑材料、医药生物、通讯、机械设备,涨幅分袂为3.02%、2.45%、2.27%、1.10%、1.05%;本周跌幅前五的行业为石油石化、农林牧渔、社会做事、商贸零卖、国防军工跌幅分袂为-3.64%、-3.12%、-2.16%、-2.14%、-2.13%。
图1:申万一级行业涨跌幅情况
贵府起首:Wind,源达信息证券相关所
二、机构调研及紧要推进增握情况
1.本周机构调研热门行业及公司
本周(2026/9/14-2026/9/18),申万二级行业中,按机构被调研总次数从高到低排序,硬件设备、化工、机械的热心度较高,其中硬件设备、化工、医疗设备与做事近5天调研机构派系较多。
图2:近5天行业调研热度
贵府起首:Wind,源达信息证券相关所
本周机构调研情况,按照近5天机构调研派系名次,调研派系较多且机构评级派系大于10家的公司为广电计量、澜起科技、澳华内镜。
表2:近5天机构评级派系大于10且机构调研派系TOP公司名次
|
代码 |
简称 |
行业 |
评级机构派系 |
机构调研派系(近一个月) |
机构调研派系(近5天) |
|
002967.SZ |
广电计量 |
企业做事 |
17 |
79 |
25 |
|
688008.SH |
澜起科技 |
半导体 |
20 |
329 |
24 |
|
688212.SH |
澳华内镜 |
医疗设备与做事 |
14 |
124 |
20 |
|
002142.SZ |
宁波银行 |
银行 |
30 |
19 |
19 |
|
002352.SZ |
顺丰控股 |
交通输送 |
24 |
40 |
14 |
|
002353.SZ |
杰瑞股份 |
石油石化 |
32 |
71 |
12 |
|
002463.SZ |
沪电股份 |
硬件设备 |
27 |
29 |
5 |
|
002966.SZ |
苏州银行 |
银行 |
18 |
10 |
3 |
|
002003.SZ |
伟星股份 |
纺织服装Ⅱ |
23 |
140 |
3 |
|
300979.SZ |
华利集团 |
纺织服装Ⅱ |
30 |
91 |
3 |
贵府起首:Wind,源达信息证券相关所
2.近一年部分上市公司紧要推进增握情况
2025年9月18日至2026年9月18日,发布推进拟增握公告的上市公司中,咱们按照如下逻辑进行筛选:
(1)去除ST个股,剔除被迫增握事件,如资金起首不是自有资金,而是来自股权质押的、增握目的不是基于看好公司异日发展,而是“保管死心权稳定”的,均去除;
(2)保留推进增握金额占市值(或增握数目占股份)比例>1%(均取公告高下限的均值假想);
(3)基本面计算筛选:万得一致预期的2026-2028年归母净利润增速为正,评级机构派系>3家。
经上述筛选后,本周暂无新增公司。
表3:近一年发布推进拟增握公告的部分上市公司
|
证券代码 |
证券简称 |
初次公告日历 |
拟增握金额占市值比 |
一致预期的归母净利润增速 |
评级机构派系 |
初次公告日于今涨跌幅(%) |
||
|
2026E |
2027E |
2028E |
||||||
|
000932.SZ |
华菱钢铁 |
2025/9/11 |
1.50% |
14.09% |
6.74% |
8.04% |
11 |
-40.3656 |
|
600143.SH |
金发科技 |
2025/9/20 |
1.00% |
32.29% |
24.90% |
23.61% |
15 |
-38.7606 |
|
688267.SH |
中触媒 |
2025/11/25 |
1.26% |
19.66% |
17.86% |
13.06% |
4 |
3.5172 |
|
002643.SZ |
万润股份 |
2025/11/26 |
4.36% |
20.48% |
15.69% |
14.71% |
17 |
2.2209 |
|
600176.SH |
中国巨石 |
2025/11/29 |
1.70% |
19.94% |
14.44% |
11.07% |
28 |
217.6930 |
|
000703.SZ |
恒逸石化 |
2025/12/2 |
6.76% |
52.10% |
32.43% |
50.44% |
6 |
138.5831 |
|
002438.SZ |
江苏神通 |
2025/12/3 |
1.77% |
17.54% |
13.70% |
17.94% |
4 |
-4.7046 |
|
600873.SH |
梅花生物 |
2026/1/15 |
1.11% |
4.34% |
9.38% |
14.13% |
18 |
-22.2988 |
|
601168.SH |
西部矿业 |
2026/4/8 |
2% |
36.39% |
16.43% |
9.75% |
9 |
39.0255 |
|
000301.SZ |
东方盛虹 |
2026/4/17 |
1.93% |
945.51% |
47.09% |
27.65% |
4 |
16.2912 |
|
301078.SZ |
孩子王 |
2026/5/18 |
1.57% |
46.49% |
24.39% |
21.91% |
14 |
-18.3853 |
|
601966.SH |
玲珑轮胎 |
2026/5/21 |
1.14% |
-0.89% |
39.62% |
19.54% |
8 |
-14.7967 |
|
600686.SH |
金龙汽车 |
2026/5/22 |
1.14% |
77.60% |
35.14% |
20.06% |
4 |
-22.0007 |
|
688105.SH |
诺唯赞 |
2026/6/9 |
2.50% |
785.08% |
46.66% |
35.50% |
4 |
60.8828 |
|
920195.BJ |
三祥科技 |
2026/6/12 |
1.02% |
9.41% |
13.17% |
19.90% |
3 |
-7.2768 |
|
600761.SH |
安徽协力 |
2026/6/26 |
1.03% |
11.26% |
12.89% |
13.86% |
14 |
-5.9255 |
|
600905.SH |
三峡动力 |
2026/7/20 |
2.07% |
4.11% |
12.72% |
10.13% |
4 |
-3.4964 |
|
601600.SH |
中国铝业 |
2026/7/20 |
1.04% |
75.61% |
13.55% |
4.56% |
11 |
10.2945 |
|
600801.SH |
华新建材 |
2026/8/20 |
1.07% |
28.55% |
17.52% |
14.10% |
19 |
5.3090 |
|
600582.SH |
天下科技 |
2026/9/10 |
2.27% |
0.81% |
4.23% |
6.21% |
3 |
3.5565 |
贵府起首:Wind,源达信息证券相关所
三、本周资讯要闻
8月社融增量比昨年同期少9083亿元9月14日,中国东说念主民银行公布2026年8月金融统计数据。初步统计,2026年前8个月社会融资领域增量累计为23.91万亿元,比昨年同期少2.64万亿元;8月单月社会融资领域加多1.66万亿元,比昨年同期少9083亿元。8月末,社会融资领域存量464.8万亿元,同比增长7.2%。
政府债券净刊行1.01万亿元,仍是社融的整个复古力量;企业债券净融资2712亿元、同比多增1374亿元,非金融企业股票融资639亿元、同比多增183亿元。前八个月债券和股票融资占社融增量比重升至50.31%,已卓越贷款占比,较五年前同期越过近20个百分点,社融结构加快向“以债替贷”“以股代债”转型。
东说念主民币贷款加多约600亿元,同比少增约5700亿元,表内融资需求未见本体性改善,对社融造成主要拖累。未贴现银行承兑汇票加多382亿元,同比少增1590亿元,重叠新增相信贷款同比多减583亿元、新增托付贷款同比多增394亿元,表外三项悉数新增378亿元、同比少增1780亿元。同期,8月政府债券净刊行同比少增约3500亿元,前八个月累计同比少发约1.5万亿元。
8月M2增速小幅回落,M1回升把柄央行数据,8月末M2同比增长7.5%,较上月回落0.2个百分点,略低于商场预期,主要受信贷膨胀放缓与老本商场涟漪拖累;M1同比增长4.1%,较上月回升0.1个百分点,或继续受外汇净流入提振(8月贸易顺差1191亿好意思元、同比多增181亿好意思元)。M2-M1剪刀差由上月3.7%收窄至3.4%。
好意思联储9月议息会议加息25个基点,联邦基金利率升至3.75%-4.00%好意思联储通知加息25个基点,将联邦基金利率想法区间上调至3.75%-4.00%,为2023年7月以来初次加息,安妥商场预期,此前好意思联储已相聚五次会议按兵不动。计策声显昭示,好意思联储联邦公开商场委员会(FOMC)以12票赞叹、0票反对通过上述方案。最新点阵图披露,2026年底联邦基金利率预测中值从6月的3.8%升至4.1%,16名官员瞻望年内至少再加息一次。声明指出,经济活动庄重膨胀,出产率增长强盛,但通胀仍然高企。
好意思联储FOMC经济预期披露,2026年再加息一次,2027年保管利率不变。利率将在2028年下落,并于2029年保握在3.5%至3.75%之间。通胀方面,2026年PCE预期为3.7%,通胀记忆2%想法指向2029年。经济增速同步上调,2026-2028年好意思国经济增长预期分袂为2.3%、2.4%、2.2%;2026年休闲率预期大幅下修至4.1%隔壁。
四、热门行业标的
1.半导体设备
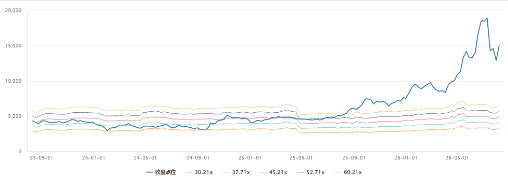
中商产业相关院预测2026年中国半导体设备商场达4131亿元,国产设备在新产线采购占比已从2024年约25%升至35%,全商场全体国产化率约20%-26%。去胶门径国产化率约80%,清洗约50%-60%,但光刻机、离子注入、高端薄膜千里积(ALD)等要道门径仍低于20%,替代空间弘远。外部治理加码下,自主可控遑急性进步,国内设备厂迎来加快考证窗口。重心热心:中微公司、朔方华创。
图5:半导体设备指数3年PE Bands
贵府起首:Wind,源达信息证券相关所
2.晶圆制造
纯属制程方面,大众新增产能77%落地中国大陆,中芯国际以5.1%大众市占率踏进纯代工第三,28nm月产能破裂10万片,8英寸运用率超100%,台积电主动放松纯属产能后订价权加快向国内转动。先进制程方面,中芯国际14nm FinFET稳定量产,N+2(等效7nm)已领域量产、良率破裂80%,中芯南边月产能3.5万片、2026年想法翻倍至7万片,N+3(接近5nm)试产中,DUV多重曝光阶梯绕开EUV闭塞但良率(20%-40%)与成本仍为硬拘谨。重心热心:中芯国际、华虹宏力。
3.东说念主形机器东说念主
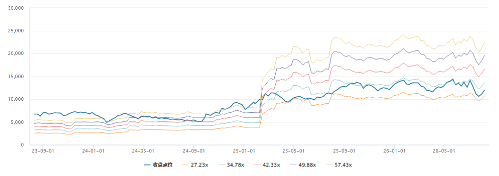
IDC数据披露,2025年大众东说念主形机器东说念主出货量近1.8万台(同比+508%),销售额约4.4亿好意思元;中国为中枢商场,2026年国内商场领域瞻望达13亿好意思元,同比完了翻倍。国外,特斯拉Optimus瞻望2026年7–8月量产,2026年想法10万台。国内,宇树科技仍是投入交易化应用落地阶段。重心热心: 恒立液压、三花智控。
图6:东说念主形机器东说念主指数3年PE Bands
贵府起首:Wind,源达信息证券相关所
4.电力设备
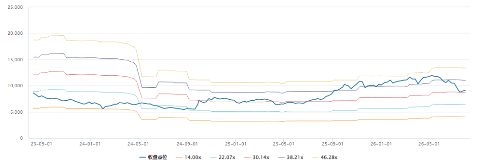
IEA测算,大众数据中心、AI等用电量有望从2022年的460TWh增至2026年的620–1050TWh,年均复合增长率达9.6%–22.9%。2026年AIDC行业保管高景气,据Dgtl Infra统计,电气系统投资占新建数据中心总投资的40%–45%。在配电架构上,英伟达明确800V高压直流(HVDC)为下一代数据中心表率架构,固态变压器(SST)有望加快落地。重心热心:念念源电气、国电南瑞。
图7:电力设备指数3年PE Bands
贵府起首:Wind,源达信息证券相关所
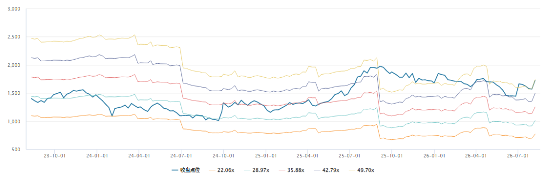
5. 立异药2026年政府职责敷陈初次将生物医药列为新兴救济产业,与集成电路、航空航天、低空经济比肩,美艳着立异药从教导对象讲求跃升为国度经济中枢救济。计策端:医保肤浅续约规矩落地稳定立异药订价预期,国度首版《交易健康保障立异药品目次》与基本医保造成双目次协同,行业支付环境迎来历史性改善。工夫端:中国在研新药管线约占大众30%、位列大众第二,研发效果与成本上风获跨国药企高度认同。出海:2025年立异药对外授权总金额达1357亿好意思元。重心热心:药明康德、恒瑞医药。
图8:立异药指数3年PE Bands
贵府起首:Wind,源达信息证券相关所
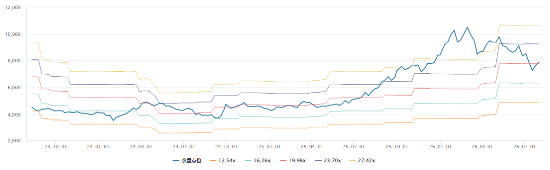
6. 有色金属大众制造业复苏重叠新动力结构性增量,工业金属从宏不雅运转转向供需运转。铜方面,2026年大众精铜缺口63万吨,TC跌至-124好意思元/干吨创历史极值反应矿端紧缺,AI数据中心1GW耗铜6.58万吨、全年孝敬约74万吨新增需求,新动力车单车用铜3-4倍于燃油车,大众显性库存降至30万吨以下,铜价破裂10万元/吨后高位涟漪;铝方面,国内产能波及4543万吨合规红线,中东减产300万吨+欧洲动力成本高企致国外产能放松,大众缺口近100万吨,电解铝社会库存握续去化至60万吨以下,铝价站稳2万元/吨。中枢矛盾:矿端/冶真金不怕火端供给拘谨刚性化,传统宏不雅订价权被新动力+AI的结构性需求增量稀释,低库存放大价钱弹性。重心热心:紫金矿业、中国铝业。
图9:有色金属3年PE Bands
贵府起首:Wind,源达信息证券相关所
7.非银金融
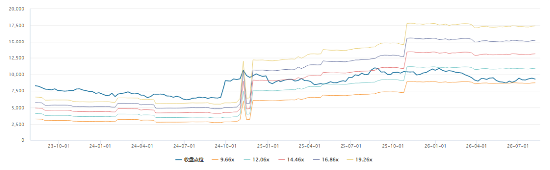
现时非银金融板块呈现一定的基本面与估值背离特征:保障欠债端景气度握续上行、钞票端盈利开采笃定性增强,券交易绩高景气;但板块估值均处于历史极低分位,机构握仓降至历史低位。非银金融板块中报功绩亮眼,有望迎来功绩与估值的双重开采,中永久成立价值突显。重心热心:中国祯祥、中信证券。
图10:非银金融指数3年PE Bands
贵府起首:Wind,源达信息证券相关所
五、风险教唆
商场短期波动风险
行业计策风险
计策变化超预期风险
经济环境变化超预期风险
 海量资讯、精确解读,尽在新浪财经APP
株连裁剪:刘万里 SF014开yun体育网

官网:www.kactoion.com

地址:新闻资讯科技园7806号

QQ:28503550597