
炒股就看金麒麟分析师研报,泰斗,专科,实时,全面开yun体育网,助您挖掘后劲主题契机!
作家 | 刘银平
裁剪 | 付影
起首 | 独角金融
已于2022年12月在A股上市的开创证券(601136.SH),迎来港股IPO要害进展,6月12日,公司已通过香港联交所上市委员会的聆讯。天然公告中称这不组成慎重的上市批准,但在投行东说念主士眼中,基本上等同于拿到了H股上市的通行证。
若一切顺利,开创证券有望在畴昔几周内慎重挂牌,成为天下第14家A+H股两地上市券商。亦然继2019年4月申万宏源(6806.HK)登陆香港联交所之后,时隔七年,A股上市券商再次叩开港股大门。
关联词,港股阛阓以机构投资者为主导,对功绩含金量的注视远比A股严苛。对比同业,A+H券商H股较A股平均折价约30%-40%。这意味着,关于现在A股估值偏高的开创证券而言,港股刊行价可能面对不小的折价压力。
1
港股IPO的估值压力
开创证券的港股IPO程度紧凑高效,顺应港股一贯的高效审批传统。
2025年7月26日开创证券官宣启动H股上市忖度,仅一个月后就获取北京市国资委批复。保荐机构声势号称豪华,中信证券(600030.SH)、中国星河国外、中信建投国外和中银国外联手护航,表露出开创证券对这次IPO的深爱程度,不到一年便通过聆讯,进入上市临了的冲刺阶段。
开创证券已完成第一阶段的筹备与苦求、第二阶段的监管审核与聆讯,现在正处于第三阶段的阛阓推介与订价阶段。
通过聆讯后将进入密集的路演要津,同期锁定基石投资者(如大型基金、产业老本等)以安定阛阓信心,之后通过簿记建档详情刊行价钱,并启动公开招股(散户认购)。再到临了一步的配售、结算与挂牌,瞻望至少还要3周傍边时分。
以此推测,开创证券有望在一年内完成港股IPO的全历程,成为天下第14家A+H上市的券商。
图源:罐头图库
此前港股IPO阛阓资格近三年低谷期。
2022年至2024年上半年,港股IPO募资额持续萎缩,2023年平均单家募资额一度跌至6.62亿港元,不少新股上市即破发。关于需要大额补充老本的券商而言,彼时赴港不仅难以获取理思估值,还可能面对“流血上市”的难过。与此同期,A股阛阓交投清淡,券商经纪、投行、资管、自营等各业务线全面承压。
2024年“924行情”后,A股阛阓绝地反击,券商筹备基本面随之大幅改善,近两年净利润多量回升。消释时代,港股IPO阛阓也强势复苏,2025年全年募资额达2858亿港元,同比增长225%,重回众人首位。开创证券选择在此时“破冰”赴港,恰是收拢了这个贫乏的阛阓窗口。
但窗口与西席每每相伴而来。现时,开创证券A股动态市盈率(PE)约50倍,市净率(PB)约2.8倍,在同业中估值均偏高。而A+H券商H股平均较A股折价30%-40%,这意味着其H股可能要以“打折价”亮相港股,对A股估值形成向下牵引。一朝H股订价折让幅度不足国外投资者预期,上市首日还可能直面破发压力。2019年申万宏源H股上市首日股价就下落了11.85%。
中国金融智库特邀接头员余丰慧合计,开创证券如实面对港股破发及估值压力的可能性,这主如若由于现时阛阓环境下H股较A股多量存在折价风物。
怎样大意这些挑战?余丰慧称,当先,公司需要加强投资者关系治理,通过路演、发布会等多种状貌与潜在投资者进行深切疏浚,晋升阛阓对公司价值的招供度。其次,确保公司的财务健康和业务发展的透明度,增强投资者信心。此外,合理订价亦然要害一环,在详情刊行价钱时应充分探讨阛阓的采纳程度以及同类公司在两地阛阓的证实,以幸免过高订价导致上市后股价承压。
2
基石投资者名单何时揭晓?
在通过联交所聆讯之后,开创证券还需循序完成锁定基石投资者、众人路演与簿记建档、详情刊行价钱、公开招股与国外配售、公布配售收尾等中枢时代。而现在基石投资者尚待公布,这亦然最要害的要津之一。
字据开创证券的招股决策,本次拟刊行的H股股数不朝上刊行后总股本的25%(哄骗逾额配售权前),并可独特授予不朝上H股刊行限度15%的逾额配售选择权。现在控股激动北京王人门创业集团有限公司(简称“开创集团”)持有开创证券53.2%股份,本次港股IPO对其箝制权影响不大。
香颂老本董事沈萌暗示,控股激动及筹划方原则上不手脚基石投资者。基石投资者主要看谈的条款,大概达成一致,但一般王人但愿基石投资者能带动其他投资者。
本年以来,公募机构正往常所未有的见谅,争相以基石投资者身份“抢筹”港股IPO,是基于阛阓估值、投资价值、政策环境以及港股IPO活跃等多方成分的收尾。头部公募尤其活跃,确实全员转移。但一个值得瞩成见细节是:科技是主赛说念,金融不是。
在沈萌看来,公募机构可能参与这次基石投资,但仍然要看阛阓响应和基石的条款。
图源:罐头图库
在开创证券冲刺港股IPO阶段,公司A股股权层面出现两起引东说念主注指标变动。
2025年10月15日,就在递表港交所的前一天,开创集团与北京市基础递次投资有限公司(简称“京投公司”)签署合同,将其持有的3.56%股权无偿划转给京投公司。划转完成后,京投公司持股从17.31%升至20.87%。这一操作的顺利遵守,是让手持北京地铁、城际铁路、REITs等千亿级项指标京投公司成为更具重量的第二大激动,从而为开创证券的H股路演注入产业协同的故事内核。
此外,公司第四大激动城市能源(北京)投资有限公司(简称“城市能源”)于2026年1月裸露新一轮减持忖度,拟减持不朝上2724.5万股,减持原因是自己发展需要。字据5月29日开创证券公告,本轮城市能源减持比例为0.3098%,减持总金额1.43亿元。
这并非其初度减持,实质上自限售股解禁以来,2024年1月起,城市能源开启了持续两年多的减持之路。五轮减持忖度套现约26.7亿元,持股比例从解禁前的5%以上降至仅0.687%,近乎“清仓式”退出。天然减持原因是自己发展需要,但是这一信号在IPO前夜不免激励阛阓关注。
3
功绩“双增”背后的结构性隐忧
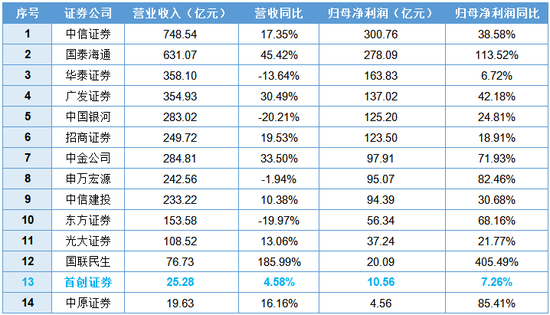
和13家A+H股券商比拟,开创证券的体量并不出挑。2025年,公司完结交易收入25.28亿元,归母净利润10.56亿元,双双创下历史新高。不外该功绩水平,仅高于华夏证券(601375.SH),要昭着低于其他12家券商。
此外,开创证券营收、归母净利润同比增幅诀别为4.58%、7.26%,均为个位数增长,在证券行业也处在较低水平。尤其是利润增速,相较于A+H券商大部分双位数增长,致使30%以上增幅,开创证券的增速在其中处在倒数第二位。开创证券这次H股上市,更像是中小券商寻求解围的一场破局履行。
表:2025年A+H券商与开创证券功绩对比(按归母净利润排行)
数据起首:
Wind
功绩弹性不足的背后,是业务结构的“偏科”。
资产治理业务是开创证券的传统上风花式,2025年资管限度冲破2000亿元,同比增长35.64%,投顾业务限度更是增长近3倍至436.99亿元。但限度的扩展并未带来收入的同步增长,相背,资管业务手续费净收入在2024年达到8.87亿元的历史高位后,2025年仅录得4.03亿元,降幅达到54.52%。这亦然拖累利润增长的深广成分。
开创证券对此解说,受债券阛阓行情影响,公司资管居品逾额功绩答谢下降,业务收入有所回落。
开创证券的资管居品高度荟萃于债券阛阓,2025年末在靠拢资产治理业务、定向资产治理业务中,债券占受托资产开动成本的比例诀别高达94.55%、89.29%。2025年债市进入低利率宽幅震憾,逾额收益空间被大幅压缩,功绩答谢随之下落。
撑起功绩“门面”的是自营投资类业务。2025年,自交易务收入同比增长46.38%至16.68亿元,占总营收的比重接近2/3,是当之无愧的功绩主心骨。这也让公司功绩与老本阛阓的走势深度绑定,一朝阛阓波动,投资业务的回撤可能对举座功绩酿成较大冲击。实质上,2025年三季度以来,投资收益已指引三个季度下滑。
图源:罐头图库
相较于其他上市券商,开创证券的经纪业务体量较小,2025年经纪业务手续费与佣金净收入2.71亿元,同比增长23.55%,在44家A股券商中,限度及增速诀别位列倒数第二、倒数第四位;占总营收的比重为10.73%,在A股券商中占比最低。
低经纪占比,意味着公司对阛阓交投活跃度的依赖度相对较低,当行情清淡、佣金收入普降时,开创证券受到的冲击可能小于同业。但经纪业务是券商的“基本盘”,更是金钱治理转型的进口,零落弥漫限度的客户基础和来往流量,意味着在代销金融居品、投顾干事、两融等高附加值业务的拓展上,开创证券的“地基”并不算结实。
开创证券的投行业务占营收比重7.28%,2025年投行业务手续费与佣金净收入1.84亿元,与上一年基本持平。其中,保荐业务收入减少,公司在债券承销界限发力,证实相对超过。
债券承销的业务拓展并非一起坦途。2023年,开创证券因手脚东方园林“20东林G1”债券主承销商时,对刊行东说念主债务过时及违纪担保核查不充分,被北京证监局出具警示函并记入诚信档案,成为投行合规的不良记载。
空洞多家投行预测,本次H股募资限度瞻望在30-60亿港元之间。字据招股书,募资将按计策优先级投向资管、投资、投行、金钱治理及IT科技等界限。资管、投资两项王牌业务是资金深广参预花式,意图在已有上风上不时加码,在头部券商碾压式竞争的夹缝中,走出一条各异化的解围之路。
老本到位后,信得过的西席在于,能否将募资回荡为各异化竞争力?能否在资管转型、国外化布局、合规处置等方面交出实确凿在的答卷?关于投资者而言,谜底不在招股书的考究图内外,而在上市后每一个季度的功绩数据中。
 海量资讯、精确解读,尽在新浪财经APP
累赘裁剪:杨红卜 开yun体育网

官网:www.kactoion.com

地址:新闻资讯科技园7806号

QQ:28503550597


